世界黄磷产地与焦炭 资源分布、产业关联及关键影响因素
黄磷是一种重要的基础化工原料,广泛应用于磷肥、农药、阻燃剂、电子化学品等领域。其生产以磷矿石为主要原料,采用电炉法工艺时,需要大量电能和焦炭作为还原剂。因此,世界黄磷产地的分布,既受磷矿资源禀赋约束,也与焦炭供应、电力成本等条件密切相关。
全球黄磷产能高度集中。中国是世界上最大的黄磷生产国,产能占全球八成以上,主要分布在云南、贵州、四川、湖北等磷矿资源和水电资源较为丰富的省份。其中,云南和贵州凭借优质磷矿与相对廉价的电力,长期成为国内黄磷主产区;四川依托磷矿和水电,也占据重要地位;湖北则以磷化工产业链配套见长。
从全球看,其他黄磷产地还包括哈萨克斯坦、越南、秘鲁、美国等。哈萨克斯坦拥有较丰富的磷矿和相对低廉的能源,曾是中国以外重要的黄磷供应地之一。越南近年来黄磷产能有所增长,主要受益于磷矿资源与区域市场需求。秘鲁、巴西等也有一定磷化工基础,但黄磷生产规模相对有限。
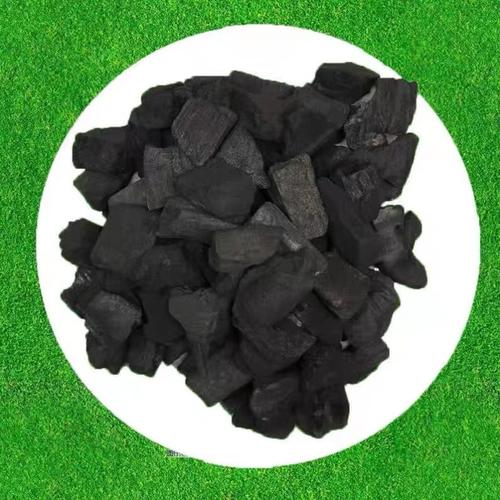
在黄磷生产中,焦炭扮演着不可替代的角色。电炉法生产黄磷时,通常将磷矿石、硅石和焦炭按一定比例混合,在高温电炉内进行还原反应。焦炭既作为还原剂,又参与料柱骨架作用,其质量、固定碳含量、反应活性等都会影响黄磷的收率和能耗。一般而言,生产1吨黄磷大约需要消耗1.5—2吨焦炭(具体因矿石品位、工艺水平而异),同时消耗大量电力,因此黄磷成本对焦炭价格和电价非常敏感。
焦炭供应状况会直接传导至黄磷市场。当焦炭价格上涨时,黄磷生产成本上升,可能推动黄磷价格跟涨;若焦炭质量下降或供应紧张,还可能影响黄磷装置运行稳定性。环保政策对焦炭和黃磷行业均形成约束,导致部分地区焦炭限产、黄磷停车,进而加剧供需错配。
世界黄磷产地格局仍将围绕资源、能源和环保三条主线演变。中国将继续保持主导地位,但受能耗双控、环保督察及磷矿资源保护政策影响,部分落后产能可能退出,产业向资源富集、配套完善的地区集中。海外方面,具备磷矿、焦炭或低价电力条件的地区,可能迎来一定发展机会,但受制于投资强度、技术门槛和环保要求,产能扩张有限。
黄磷与焦炭之间存在紧密的产业关联:黄磷产地依托磷矿和水电资源,而焦炭则为其提供关键还原剂。理解世界黄磷产地分布及焦炭在其中的作用,对于把握磷化工产业链、评估成本和供应风险具有重要意义。
如若转载,请注明出处:http://www.salsachn.com/product/56.html
更新时间:2026-10-22 20:56:22